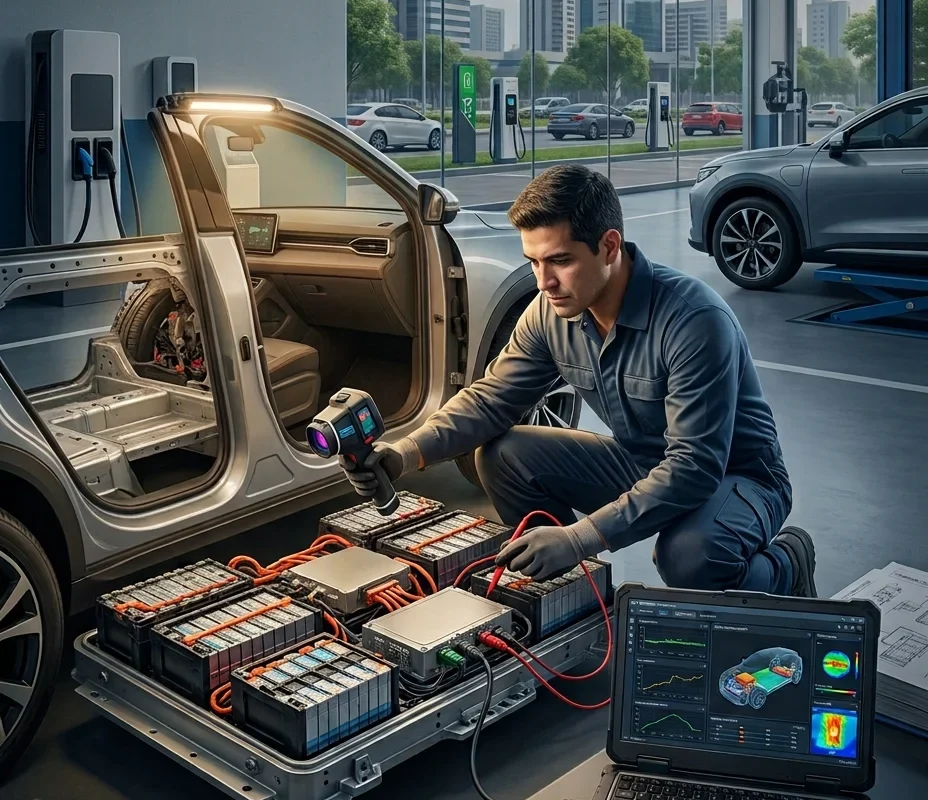
La producción de vehículos eléctricos de Stellantis en Francia se ha detenido. La razón oficial: escasez de baterías de alto rendimiento. Pero detrás hay un problema mayor: la industria europea de celdas aún no está a la altura de sus ambiciones.
El cuello de botella tiene nombre: ACC
ACC la empresa conjunta entre Stellantis, Mercedes y TotalEnergies fue concebida como la joya de la corona de la soberanía energética europea en movilidad eléctrica. Tres plantas: Francia, Alemania e Italia. Hoy, solo una está operativa: Douvrin, en el norte de Francia. Y aun así, con dificultades.
En febrero de 2026, ACC apenas equipaba 1.000 coches al mes con baterías de largo alcance. Muy por debajo de lo previsto. La empresa tuvo que importar expertos chinos para corregir tasas de defectos y acelerar la producción. Aun así, los retrasos persisten: hasta ocho meses en algunos modelos como el Peugeot E-3008 o el Opel Grandland Electric.
El resultado: plantas como Sochaux y Rennes (donde se fabrican el 3008, 5008 y C5 Aircross) paralizan su actividad entre el 22 y el 30 de octubre. No es un cierre definitivo, pero sí un síntoma claro: la demanda de versiones de 97 kWh supera con creces la oferta. Y los clientes especialmente flotas están dispuestos a pagar casi 5.000 € más por esa autonomía extra.
Europa en 2030: ¿habrá suficientes celdas?
Aquí es donde la historia se vuelve más compleja. Mientras Stellantis lucha por obtener baterías hoy, la Unión Europea prepara su “Ley de Aceleración Industrial”, que priorizará vehículos “fabricados en la UE” en contratos públicos y subvenciones. La pregunta: ¿habrá suficientes celdas europeas para 2030?
La ACEA (Asociación de Fabricantes Europeos de Automóviles) dice que no. Según su estudio, una fábrica de baterías tarda casi una década en alcanzar plena producción. Proyectos anunciados hoy no estarían operativos hasta 2035. Piden más tiempo y una introducción gradual de los requisitos de contenido local.
Pero Transport & Environment (T&E) discrepa. Su análisis concluye que en 2030 sí habrá suficientes celdas “fabricadas en la UE” para cubrir la demanda de vehículos de empresa y particulares subvencionados. Eso sí, siempre que se ejecuten los proyectos con probabilidad media. Porque la realidad es tozuda: una cuarta parte de las capacidades anunciadas desde 2022 ya han sido canceladas o suspendidas. Alemania es el caso más grave: su cartera de proyectos para 2035 se ha reducido a la mitad.
La paradoja europea: producción local, propiedad asiática
Otro dato revelador: más del 85% de la capacidad activa de producción de celdas en Europa pertenece a empresas no europeas. Los fabricantes surcoreanos (LG, Samsung, SK On) representan el 72%. CATL, el gigante chino, opera en Arnstadt (Alemania) y Debrecen (Hungría).
Esto significa que, aunque la producción sea “europea” en ubicación, la tecnología, el capital y el control siguen siendo mayoritariamente asiáticos. Europa depende de Asia incluso para fabricar en casa. Y eso tiene implicaciones geopolíticas, económicas y estratégicas que aún no se han discutido a fondo.
¿Qué significa todo esto?
Si estás pensando en comprar un eléctrico de Stellantis con batería de 97 kWh, prepárate para esperar. Si eres empresario o gestor de flotas, considera que los plazos de entrega pueden extenderse hasta 2027. Y si eres ciudadano europeo, pregunta: ¿de quién es realmente la transición energética que nos prometen?
La suspensión de producción en Francia no es un incidente aislado. Es la punta del iceberg de una industria que quiere ser soberana, pero que aún depende de cadenas de suministro frágiles, tecnologías importadas y socios externos. Europa tiene el mapa, pero le falta el territorio.
Y mientras ACC aprende a fabricar sin defectos, y T&E debate con la ACEA sobre 2030, los coches eléctricos siguen esperando. En las fábricas. En los concesionarios. En las carreteras que aún no recorren.
Fuentes consultadas
-
Bloomberg / Reuters / Euronews — Cobertura de la suspensión temporal de producción en plantas francesas de Stellantis (Sochaux, Rennes, Mulhouse, Poissy) entre el 22 y 30 de octubre de 2026, por escasez de baterías de largo alcance (97 kWh) para modelos como Peugeot E-3008, E-5008 y Citroën ë-C5 Aircross.
-
Heise Online / Evertiq / Xataka — Publicaciones técnicas y de motor que explican el cuello de botella en la cadena de suministro de celdas NMC, la dependencia de ACC para la plataforma STLA Medium y las implicaciones para clientes europeos con plazos extendidos hasta 2027.
-
Transport & Environment (T&E) — Análisis de septiembre–octubre 2026 sobre la viabilidad de contar con suficientes celdas “Made in EU” para 2030, siempre que se ejecuten proyectos con probabilidad media de implementación.
-
ACEA (Asociación de Fabricantes Europeos de Automóviles) — Estudio encargado a Mobility Global (septiembre 2026) que proyecta producción europea de 306 GWh para 2032, insuficiente para cubrir la demanda de la Ley de Aceleración Industrial, especialmente en vehículos comerciales pesados.
-
Europapress / CE Interim / TestCoches — Reportes sobre proyectos de gigafactorías cancelados o suspendidos en Europa (Northvolt en Alemania, ACC en Kaiserslautern, Svolt, PowerCo/VW), con más de 700 GWh en retrasos solo en Alemania según Fraunhofer ISI.
-
Transport & Environment España — Informes previos (2024) que alertaban del riesgo del 53–68% de la capacidad anunciada de baterías en Europa, por incertidumbre regulatoria, subsidios estadounidenses (IRA) y falta de incentivos europeos.